Mutuelle santé : pourquoi deux patients ne paient jamais le même reste à charge
Publié par : Éléonore Valembois — Rédactrice spécialisée en santé
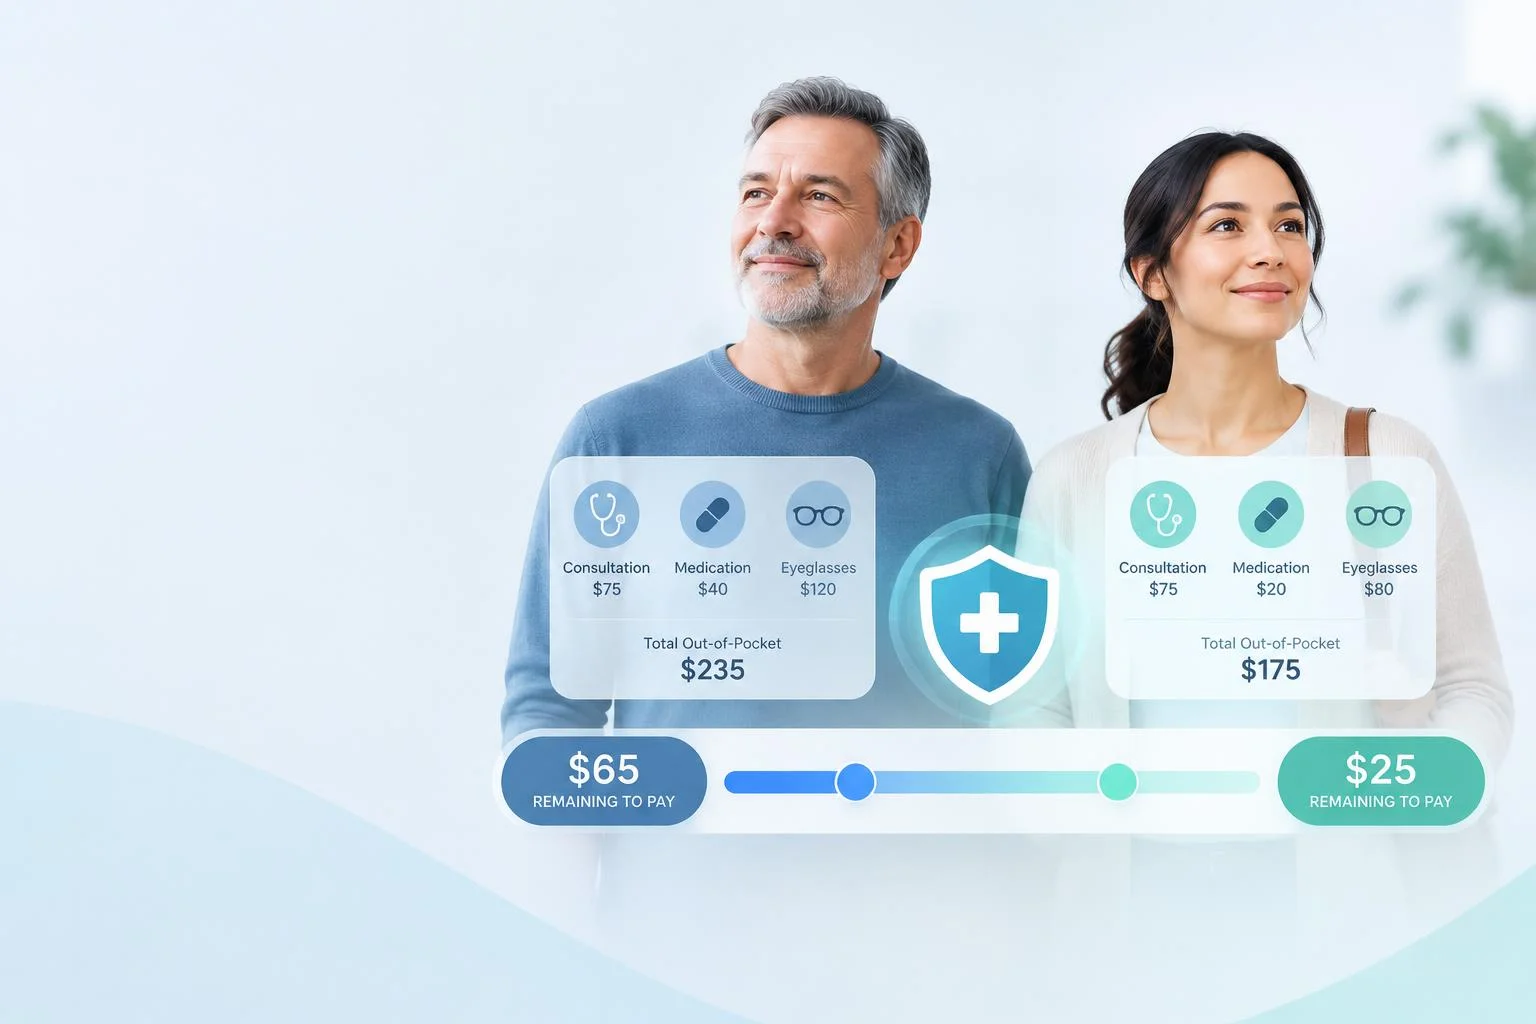
Entre les consultations, les médicaments et les lunettes, la facture de santé grimpe vite sans qu’on comprenne toujours pourquoi. Une grande partie de ce qui reste à payer dépend de choix concrets : quel médecin consulter, quelle pharmacie privilégier, quelles garanties conserver dans son contrat. Comprendre ces leviers permet de reprendre la main sur son budget santé sans renoncer aux soins.
Comprendre ce qui compose réellement votre reste à charge
Quand vous consultez un professionnel de santé, plusieurs étapes s’enchaînent avant que vous ne sortiez votre carte bancaire. L’Assurance Maladie rembourse d’abord une partie du soin sur la base de la base de remboursement de la Sécurité sociale (BRSS), un montant de référence qui n’est pas toujours identique au prix réellement facturé. Le ticket modérateur, c’est la part qui reste après ce premier remboursement ; la complémentaire santé intervient ensuite pour la couvrir, en totalité ou en partie selon vos garanties.
À cela s’ajoutent deux mécanismes souvent mal compris : la participation forfaitaire et la franchise médicale. Pour une consultation de généraliste en secteur 1 facturée autour de 23 à 26,50 €, l’Assurance Maladie rembourse environ 16,55 €, et il reste près de 7,95 € à votre charge avant intervention de la mutuelle, une fois le forfait de 2 € déduit. Ces petits montants, répétés sur l’année, finissent par peser lourd si votre contrat ne les couvre pas correctement.
Le rôle du parcours de soins coordonnés
Déclarer un médecin traitant auprès de l’Assurance Maladie n’est pas une formalité anodine : c’est ce qui conditionne votre taux de remboursement. En respectant le parcours de soins coordonnés, c’est-à-dire en consultant votre médecin traitant avant un spécialiste, vous êtes remboursé à 70 % au lieu de 30 % hors parcours. La différence se répercute sur chaque consultation de l’année.
Réduire le coût de vos consultations médicales
Le secteur du professionnel que vous consultez change tout. Un médecin de secteur 1 applique les tarifs conventionnés sans dépassement. Un praticien de secteur 2 ayant adhéré à l’OPTAM (option pratique tarifaire maîtrisée) pratique des dépassements encadrés : pour une consultation à 45 €, le remboursement reste à 16,55 €, avec un reste à charge de 26,45 €. Hors OPTAM, le même type de consultation à 70 € ne laisse que 14,10 € de remboursement, soit 53,90 € à votre charge. En secteur 3, l’écart devient flagrant : à peine 0,61 € de remboursement pour un reste à charge de 52,39 €.
Avant de prendre rendez-vous, vérifier le secteur et l’adhésion OPTAM du praticien via l’annuaire santé évite les mauvaises surprises. La téléconsultation, remboursée comme une consultation classique, reste pratique pour les cas simples, même si les arrêts de travail délivrés par ce biais sont limités à 3 jours maximum.
Faire baisser la note sur les médicaments et les soins courants
Comparer, substituer, anticiper
Les prix des médicaments non remboursés varient fortement d’une pharmacie à l’autre, parfois du simple au triple : un comprimé contre la nausée peut coûter de 2,93 € à 10,20 €, un paracétamol de 1,64 € à 4,50 €. Opter pour un générique, environ 30 % moins cher qu’un médicament de marque, est souvent le réflexe le plus rentable. La franchise médicale, fixée à 0,50 € ou 1 € par boîte selon les sources et plafonnée à 50 € par an, reste marginale comparée à ces écarts de prix.
Le plus efficace consiste à sécuriser d’abord les postes de dépense les plus fréquents et les plus prévisibles, à savoir les médicaments courants, les renouvellements d’ordonnance et les examens de routine, avant de se pencher sur les soins exceptionnels. C’est cette base récurrente, souvent négligée, qui pèse le plus sur la durée si elle n’est pas optimisée en premier.
Profiter des bilans et dépistages gratuits
Des dispositifs de prévention existent et restent sous-utilisés : dépistage du cancer du sein et du cancer colorectal entre 50 et 74 ans, dépistage du cancer du col de l’utérus entre 25 et 65 ans, ou encore « Mon bilan prévention » proposé entre 18 et 25 ans pour une durée de 45 minutes. Pour les enfants, les examens bucco-dentaires M’Tdents aux âges de 6, 9, 12, 15 et 18 ans ouvrent droit à des soins complémentaires pris en charge à 100 % s’ils sont réalisés dans les 9 mois suivant l’examen.
Ajuster sa mutuelle aux besoins réels plutôt qu’à la peur du reste à charge
Une mutuelle trop large n’est pas plus protectrice, elle est simplement plus chère. Avant de renouveler ou de changer de contrat, il est utile de relire ses remboursements des deux dernières années pour repérer les garanties jamais utilisées. Les réseaux de soins partenaires des mutuelles permettent par ailleurs d’obtenir des tarifs négociés, avec des économies pouvant atteindre 40 % sur certains équipements optiques ou auditifs, tout en facilitant le tiers payant pour éviter l’avance de frais. Pour les démarches de comparaison, une structure comme nebema aide à y voir plus clair sur les garanties disponibles selon son profil.
Le panier 100 % santé, lui, garantit une prise en charge intégrale sur une sélection d’équipements optiques, dentaires et auditifs, sans reste à charge, à condition de choisir une offre labellisée. Les appareils auditifs de ce panier bénéficient d’une garantie de 4 ans.
Comparer les devis avant les soins coûteux
Pour tout acte dentaire, optique ou auditif dépassant 70 €, un devis est obligatoire. C’est l’occasion de comparer plusieurs praticiens et de faire analyser le document par sa mutuelle avant de s’engager : cela permet d’identifier précisément la part remboursée, le dépassement éventuel et le reste à charge final. Les frais de gestion des mutuelles, estimés à environ 20 % des cotisations contre environ 5 % pour l’Assurance Maladie, financent ce type d’accompagnement, les réseaux de soins et les services de prévention, avec un taux de redistribution qui tourne autour de 80 % pour les mutuelles. Un contrat moins cher n’est pas automatiquement moins avantageux, mais vérifier ce que recouvrent réellement ces frais aide à choisir en connaissance de cause plutôt que sur le seul prix de la cotisation.

- L’index glycémique aide à limiter les pics sans supprimer les féculents - 15 octobre 2026
- Mutuelle santé : pourquoi deux patients ne paient jamais le même reste à charge - 15 octobre 2026
- Montre connectée santé : les critères qui comptent après une semaine - 14 octobre 2026
Articles qui pourraient vous intéresser :
 Tout savoir sur la malachite : propriétés, vertus et utilisations contemporaines
 Anus qui gratte : quels remèdes de grand-mère peuvent vraiment soulager
 Démangeaisons intimes : 3 remèdes naturels et 15 minutes pour stopper l’inconfort
 Entorse de la cheville : pourquoi le remède miracle n’existe pas et comment guérir efficacement